GROEIENDE MARKT, MEER RISICO’S EN NIEUWE EISEN: welkom in de wereld der fietsverzekeringen
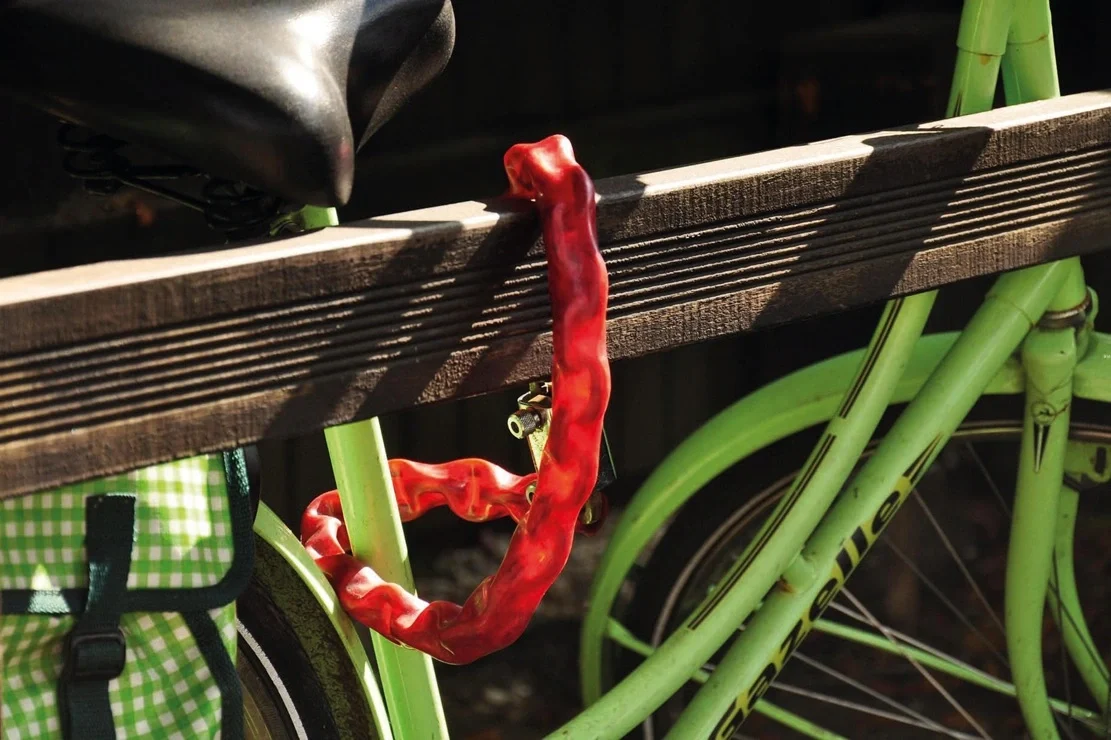
De subbranche van de fietsverzekeringen lijkt momenteel een transformatie te ondergaan. Waar een reguliere fietsverzekering tot voor kort vooral een extra service was voor de forens of recreatieve of sportieve fietser, is het de afgelopen jaren geëvolueerd naar een essentieel product voor veel bezitters van tweewielers. Dit heeft alles te maken met de explosieve groei van de elektrische fiets en natuurlijk het hoge diefstalrisico.
Tekst: Sander de Goede
Recente marktonderzoeken tonen aan dat de verzekeringsmarkt voor e-bikes in Nederland flink is gegroeid. In 2023 had het naar verluidt een omvang van 621 miljoen euro, meer dan ooit te voren. Bijna twee derde van alle bezitters van elektrische fietsen heeft een verzekering. De helft van al die polissen wordt online afgesloten, voor een gemiddelde premie van pakweg veertien euro per maand.
Deze groei brengt reuring en extra kansen voor verzekeraars en winkeliers, maar nieuwe uitdagingen zijn er ook. Zo blijft het reële risico op diefstal een heet hangijzer. Verzekeringsmaatschappijen hebben zich hierdoor al genoodzaakt gezien de maandelijkse premies te verhogen en strengere polisvoorwaarden te stellen. Zo hebben grote aanbieders zoals de ANWB en Univé aanvullende eisen ingevoerd, zoals het verplicht gebruik van een goedgekeurd slot met een bepaald kwaliteitslabel, en soms zelfs een verplicht eigen risico bij diefstalschade.
Recente ontwikkelingen laten zien dat verzekeraars hun producten steeds meer specifiek aanpassen en personaliseren. Op basis van bijvoorbeeld gebruikspatronen en woonplaats of regio wordt een verzekering op maat aangeboden. Daarbovenop komt dat bepaalde typen fietsen die relatief vaak worden gestolen, zoals fatbikes, niet altijd meer zomaar te verzekeren zijn. Deze kunnen tijdelijk of permanent geweigerd worden door verzekeraars. Een direct gevolg van disproportioneel hoge schadeclaims. Daarnaast zien we de laatste tijd verschuivingen in de dekking: naast traditionele diefstal- en schadepolissen winnen aanvullende opties zoals pechhulp, aansprakelijkheid en zelfs schade aan accessoires terrein. De behoefte aan maatwerk neemt dus ook vanuit de consument toe, vooral als het gaat om duurdere e-bikes en sportfietsen, en ook bij tweewielers voor zakelijk gebruik, zoals (elektrische) bezorgfietsen.
Zoals gezegd: voor de branche levert dit alles kansen én uitdagingen op. Met een toenemende vraag naar verzekeringsproducten groeit de rol van retailers. Ten eerste als verkooppunt van de nodige accessoires om de kans op diefstal te verkleinen, maar ook als plek waar de consument deskundig advies kan inwinnen én meteen een verzekering kan afsluiten. Tegelijkertijd nodigt het structureel hoge risico op diefstal bepaalde producenten (bijvoorbeeld van sloten en GPS-trackers) om te blijven innoveren, om zo uiteindelijk fietsendieven te slim af te zijn. Het mag duidelijk zijn: een fietsverzekering is inmiddels al lang geen overbodige luxe meer. Voor veel moderne fietsers is het simpelweg een essentiële toevoeging.
DE FIETSENWINKEL als spil in een veranderende verzekeringsmarkt
ENRA heeft één duidelijke missie, fietsenwinkels en hun klanten ontzorgen. Bijna elke verzekering komt tot stand op dezelfde plek: in de fietsenwinkel. Waar verzekeren ooit bijzaak was, gaat fietsen verkopen tegenwoordig hand in hand met het verkopen van een verzekering. De rijwielspecialist speelt daarin een sleutelrol en brengt het verhaal van ENRA over aan de klant. Die rol wordt steeds belangrijker; het verhaal aan de balie moet kloppen. Juist nu verzekeren complexer wordt, wil ENRA precies begrijpen wat daar gebeurt.
Van bureau naar de werkvloer
Om die reden is ENRA in 2025 gestart met een klankbordgroep van twaalf partners. Een strategische keuze om niet alle veranderingen vanachter een bureau te bedenken, maar samen met de partners die er dagelijks mee werken. Geen eenmalige raadpleging, maar een structurele samenwerking met ondernemers uit verschillende regio’s en winkeltypen. “Als geen ander weten zij waar de processen soepel lopen en waar niet en tegelijkertijd fungeren zij als ogen en oren in de markt”, zegt Miranda de Bruin, directeur ENRA.
In gesprek over wat er echt speelt
Na een kennismaking in oktober volgde op 15 januari een eerste inhoudelijke sessie. In drie commissies (marketing & sales, operations en IT) ging ENRA samen met de leden in gesprek over thema’s die rechtstreeks raken aan de praktijk. Dat leverde waardevolle inzichten en concrete actiepunten op. ENRA is actief met deze actiepunten aan de slag gegaan. “En juist die vertaalslag, van winkelvloer naar verzekeringsproces, maakt de klankbordgroep zo waardevol”, zegt Miranda.
De samenwerking stopt niet na één sessie. Maandelijks worden de deelnemers geïnformeerd over lopende actiepunten en bij grotere ontwikkelingen kunnen zij ook tussentijds geraadpleegd worden. Op deze manier zorgt ENRA ervoor dat de klankbordgroep continu betrokken blijft bij verbeteringen en veranderingen.
Tevredenheidsonderzoek
Naast de klankbordgroep haalt ENRA breder feedback op via een jaarlijks tevredenheidsonderzoek onder aangesloten fietsenwinkels. Miranda: “Daarmee geven we elke ondernemer een kans om mee te denken”. Met een gemiddelde score van 8 gaf het onderzoek vertrouwen én richting voor verdere verbetering.
Partner voor nu en morgen
Voor ENRA is deze manier van werken geen doel op zich, maar een logische keuze. In een markt waarin de rijwielspecialist het aanspreekpunt is voor de klant, gelooft ENRA niet in oplossingen die losstaan van de praktijk. Juist door samen te werken en te luisteren, bouwt ENRA aan verzekeringsoplossingen die duidelijk zijn voor de consument en werkbaar voor de winkel. Want verzekeren werkt voor ENRA pas echt, als het ook werkt in de winkel.
ONDERZOEK ONDER FIETSENWINKELS: zo scoren fietsverzekeringen in de praktijk
De Nederlandse fietsmarkt is de afgelopen jaren in hoog tempo veranderd. De opmars van de e-bike – met steeds hogere gemiddelde verkoopprijzen – heeft het assortiment in de winkel flink beïnvloed, en daarmee ook de gesprekken aan de verkoopbalie. Waar een verzekering vroeger vooral een bijzaak was bij de verkoop van een stadsfiets, is die vandaag de dag uitgegroeid tot een volwaardig onderdeel van het verdienmodel, zo blijkt ook uit een enquête die we onlangs hielden onder onze lezers. De introductie van connected bikes, duurdere accu’s en het aanhoudend hoge diefstalrisico (vooral in stedelijke gebieden) maken dat fietsverzekeringen structureel
hoger op de agenda staan bij zowel retailer als consument.
Tekst: Sander de Goede
Voor deze special vroegen we eigenaren van fietsenzaken hoe zij fietsverzekeringen in hun dagelijkse praktijk ervaren. Het beeld dat uit de enquête naar voren komt, is duidelijk: de grote meerderheid van de ondernemers biedt actief verzekeringen aan bij (bijna) elke verkoop. Slechts een kleine minderheid laat het onderwerp afhangen van het type klant of fiets. Vooral bij e-bikes en speed pedelecs wordt de verzekering standaard meegenomen in het adviesgesprek.
Ook financieel blijken verzekeringen een serieuze factor. De meeste respondenten bestempelen fietsverzekeringen als ‘belangrijk’ tot zelfs ‘zeer belangrijk’ voor hun totale omzet. Niet alleen vanwege de commissie, die door veel ondernemers als aantrekkelijk wordt ervaren, maar ook omdat een verzekering bijdraagt aan klantenbinding. Klanten die verzekerd zijn, keren bij schade of diefstal immers terug naar de winkel.
Tegelijkertijd signaleren ondernemers dat klanten de prijs van fietsverzekeringen regelmatig als ‘aan de hoge kant’ ervaren, zeker bij premium e-bikes. Al is ongeveer een derde van de respondenten van mening dat de prijzen als ‘schappelijk’ of ‘redelijk’ worden gezien. Hoe dan ook, klanten sluiten volgens de meeste winkeliers toch zeer vaak daadwerkelijk een verzekering af, volgens een kwart van de ondervraagden is dat bij bepaalde aankopen zelfs ‘(bijna) altijd’. Dit mede dankzij de nadruk op aanvullende dekkingen zoals pechhulp, accessoiredekking en accuverzekering. Deze extra’s worden door een grote groep ondernemers als ‘belangrijk’ tot ‘zeer belangrijk’ gezien in het overtuigen van klanten.
Over de samenwerking met verzekeraars is het beeld overwegend positief. De voorwaarden worden doorgaans als duidelijk ervaren en over de ondersteuning – in de vorm van training, informatie en digitale tools – is men veelal ‘tevreden’. De schadeafhandeling verloopt volgens nagenoeg alle respondenten ‘soepel’ tot ‘zeer soepel’; de meeste winkels krijgen ‘zelden’ (± 25%) of ‘nooit’ (71 procent) vragen of klachten van klanten over de afwikkeling.
Ten slotte vroegen we de geënquêteerden om hun antwoorden desgewenst nog verder toe te lichten. Talrijke ondervraagden maakten gebruik van deze gelegenheid. Zo geeft een winkelier aan dat de tevredenheid van de klant over verzekeringen ook direct te koppelen is aan de informatie die ze van de dealer krijgen. Brengt de winkelier de informatie en voorwaarden helder en duidelijk, dan weet de klant meteen waar deze aan toe is, en waarop hij of zij recht heeft. Met andere woorden: als je als consument op laagdrempelige wijze informatie wilt inwinnen over fietsverzekeringen, dan moet je bij de fietsenzaak zijn. Zo is en blijft de fysieke fietsenwinkel van grote toegevoegde waarde!
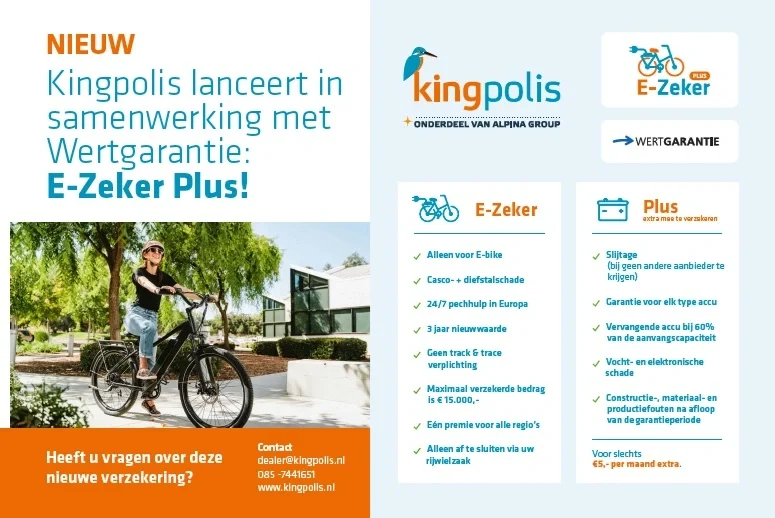
E-ZEKER PLUS VAN KINGPOLIS: zekerheid die verkoopt
U verkoopt geen standaardproduct meer. Een e-bike is een forse investering – en uw klant verwacht daarbij maximale zekerheid.
Met E-Zeker Plus van Kingpolis, ontwikkeld in samenwerking met Wertgarantie, maakt u van zekerheid een overtuigend verkoopargument. E-Zeker Plus is speciaal voor e-bikes en biedt casco- en diefstalschade, 24/7 pechhulp in Europa en drie jaar nieuwwaarde . Dankzij één premie voor alle regio’s, geen track & trace-verplichting en een maximaal verzekerd bedrag van € 15.000 is het product overzichtelijk en eenvoudig af te sluiten . Bovendien is de verzekering uitsluitend via de rijwielzaak af te sluiten . U blijft dus het vaste aanspreekpunt.
De Plus-dekking is een extra onderscheidend vermogen. Voor slechts € 5,- per maand extra is de e-bike verzekerd voor slijtage, garantie op elk type accu, vervanging bij 60% accucapaciteit én dekking voor vocht-, elektronische schade en constructie- of materiaalfouten na de fabrieksgarantie .
E-Zeker Plus is bovendien bekroond met vijf sterren door Moneyview. Voor u betekent dit: een onderscheidend totaaladvies aan de balie. Geen losse verkoop, maar duurzame klantbinding – precies wat in een concurrerende markt het verschil maakt. Met Kingpolis kiest u voor een partner die de vakhandel centraal stelt.
FIETSZEKER: Samenwerken met de vakhandel
Zoekt u een verzekeringspartner die de taal van de vakhandel spreekt? Ons team bestaat o.a. uit oud- fietsenmakers, medewerkers van fabrikanten en voormalig winkeleigenaren. Wij begrijpen dat een goede verzekering verder gaat dan alleen een polis, het is een verlengstuk van uw service. Samenwerken met Fietszeker betekent voor u: goede marges, efficiënte kassakoppelingen en een snelle schadeafhandeling. Wij ontzorgen uw klant bij diefstal of schade, zodat zij direct weer bij u in de showroom staan voor een vervangende fiets of reparatie.
Benieuwd naar ons dealermodel? Laten we kennismaken en uw rendement een boost geven! Stuur een e-mail naar marketing@fietszeker.nl voor meer informatie.
VERZEKERAARS in de fietsbranche vergeleken
Voor Nederlandse fietswinkels is de keuze voor een verzekeringspartner meer dan een administratieve beslissing. Verzekeringen versterken de totale klantpropositie, verhogen de gemiddelde orderwaarde en zorgen voor extra servicecontactmomenten. Tegelijk verschillen aanbieders duidelijk in dekking, premieopbouw, doelgroepbenadering en positionering. Een goed begrip van die verschillen helpt dealers om een bewuste keuze te maken die aansluit bij hun winkelconcept en klantprofiel.
Tekst: Ferhat Tokbay
Alteos
Alteos opereert vanuit Duitsland en is onderdeel van een internationale verzekeringsgroep. De Nederlandse fietsverzekering richt zich op een brede dekking voor stadsfietsen, e-bikes en speed pedelecs, met relatief hoge maximale verzekerde bedragen. De polis biedt bescherming tegen diefstal, schade en vandalisme, waarbij accessoires kunnen worden meeverzekerd. Opvallend is de integratie van GPS-tracking bij hogere verzekerde waarden, wat aansluit bij het groeiende segment premium e-bikes. Voor dealers is vooral de digitale afhandeling relevant: de verzekering kan direct bij aankoop worden afgesloten, wat het verkoopproces ondersteunt.
ANWB en Unigarant
De ANWB-fietsverzekering, ondergebracht bij Unigarant, is een van de bekendste namen in de markt. De kracht ligt in herkenbaarheid en vertrouwen bij consumenten. De dekking richt zich op diefstal en schade, waarbij ook de accu standaard wordt meegenomen. Afhankelijk van het gekozen pakket kan aanvullende pechhulp worden toegevoegd. Door de brede naamsbekendheid en het uitgebreide servicenetwerk ervaren veel klanten dit als een vertrouwde keuze. Voor dealers betekent dit dat het product relatief eenvoudig uitlegbaar is en aansluit bij een brede doelgroep.
ENRA
ENRA is al jarenlang actief als specialist in fietsverzekeringen en maakt onderdeel uit van Bovemij. Het aanbod is modulair opgebouwd, waardoor klanten kunnen kiezen tussen diefstaldekking of uitgebreidere cascodekking met aanvullende opties zoals Europese pechhulp. De verzekering is beschikbaar voor zowel nieuwe als gebruikte fietsen en omvat ook bakfietsen en high-speed e-bikes. Deze flexibiliteit maakt het mogelijk om de polis af te stemmen op het gebruiksprofiel van de klant. Voor fietswinkels biedt dit ruimte om maatwerk te leveren binnen een gestructureerd productaanbod.
FietsCollectief
FietsCollectief sluit aan bij het idee van gezamenlijk verzekeren. Net als bij andere collectieve modellen draait het om gedeelde risico’s binnen een groep fietsers. Het product richt zich op diefstal en schade, waarbij eenvoud en duidelijkheid centraal staan. De benadering spreekt klanten aan die zich herkennen in het principe van onderlinge solidariteit en een minder traditioneel verzekeringsmodel. Voor winkels kan dit een aanvullend aanbod zijn voor klanten die bewust kiezen voor een alternatieve verzekeringsvorm.
FietsZeker
FietsZeker profileert zich als specialist met een toegankelijke premieopbouw en een breed dekkingsgebied. Naast diefstal en schade kan pechhulp in vrijwel heel Europa worden toegevoegd. De verzekering is geschikt voor uiteenlopende fietstypes, van stadsfiets tot elektrische bakfiets. FietsZeker combineert online afsluiten met samenwerking via dealers, waardoor verschillende verkoopkanalen mogelijk zijn. Voor winkels die waarde hechten aan een eenvoudig product met complete basisdekking, vormt dit een herkenbare optie.
KingPolis
KingPolis biedt uitgebreide dekking voor fietsen en e-bikes, inclusief opties voor schade, diefstal en pechhulp. Het product is opgebouwd rondom allrisk-achtige dekking, waarbij accessoires en onderdelen kunnen worden meegenomen in de verzekering. De polis is bedoeld voor klanten die maximale zekerheid zoeken rondom hun investering. Voor dealers betekent dit dat KingPolis vooral interessant is in het middensegment en hogere segment, waar uitgebreide dekking en aanvullende services een rol spelen in het verkoopgesprek.
LAKA
LAKA werkt volgens een collectief model dat oorspronkelijk in het Verenigd Koninkrijk is ontwikkeld. In plaats van een vaste premie per maand betalen klanten een bijdrage die afhankelijk is van de totale schadeclaims binnen het collectief. Hierdoor varieert de maandelijkse bijdrage, met een vooraf vastgesteld maximum. LAKA past geen traditionele afschrijving toe en werkt zonder klassiek eigen risico. Deze benadering spreekt met name klanten aan die transparantie en flexibiliteit belangrijk vinden. Voor dealers kan dit model een alternatief zijn naast traditionele verzekeringsstructuren, vooral bij sportieve en premium doelgroepen.
Verschillen in aanpak
De vergelijking laat zien dat de verschillen vooral zitten in premieopbouw, mate van flexibiliteit en positionering. Traditionele verzekeraars zoals ANWB/Unigarant en ENRA bieden duidelijke pakketten met vaste premies en gestructureerde modules. Partijen als KingPolis en FietsZeker richten zich op uitgebreide dekking met aanvullende services. Alteos legt nadruk op hoge verzekerde waarden en digitale integratie, terwijl LAKA en FietsCollectief werken met collectieve modellen waarin premie en risico gedeeld worden. Voor Nederlandse fietswinkels draait de keuze uiteindelijk om aansluiting bij het eigen klantprofiel. Een winkel met veel premium e-bikes kan baat hebben bij hoge verzekerde bedragen en GPS-koppelingen. Een stadswinkel met een breed publiek kan kiezen voor herkenbaarheid en vaste premies. Dealers die meerdere klantsegmenten bedienen, werken soms met meerdere verzekeringspartners om flexibiliteit te behouden.
FIETSCOLLECTIEF geeft winkelier regie over verzekeringspolis
FietsCollectief is een nieuwe speler in de Nederlandse markt voor fietsverzekeringen. Het bedrijf komt voort uit VOMAX, dat al bijna tien jaar actief is in verlengde garanties voor elektrische fietsen. Volgens algemeen directeur Gerben van Dam ligt het onderscheidend vermogen van FietsCollectief in de vrijheid die het winkeliers biedt om hun polis aan te passen.
Tekst: Albert-Jan Cornelissen
“Wij willen de fietsenwinkel volledige controle geven over hun eigen fietsverzekeringen en die compleet aanpassen aan hun eigen behoeften”, zegt Van Dam. “Tot nu toe is het vaak één polis voor iedereen, ongeacht locatie of klantenbestand. Wij vonden dat onlogisch.” Het idee voor FietsCollectief ontstond na een onderzoek onder fietsenwinkels, uitgevoerd door studenten van de Rijksuniversiteit Groningen. “Daar kwam eigenlijk een heel diffuus beeld uit”, vertelt Van Dam. “Sommige winkels wilden dat de voorwaarden zo goed mogelijk waren voor de consument, anderen wilden een tweede slot verplicht stellen of juist niet, en weer anderen wilden vooral de hoogste provisie realiseren.” Hij benadrukt dat bestaande verzekeraars elkaar vooral beconcurreren op polis-inhoud en provisie. “Waarom moet één polis gelden voor ieder gebied? In het centrum van Amsterdam is het diefstalrisico nu eenmaal groter dan in Drenthe. Wij geven winkels een dashboard waarin ze de belangrijkste kenmerken van de polis zelf kunnen instellen, passend bij hun klanten, regio en assortiment.”
Variabele voorwaarden en provisie
FietsCollectief biedt winkeliers de mogelijkheid om niet alleen de voorwaarden aan te passen, zoals de nieuwwaarderegeling en het eigen risico van klanten, maar ook hun provisie. “Winkeliers kunnen hun provisie helemaal zelf instellen, tot maximaal 35 procent”, zegt Van Dam. Die flexibiliteit maakt het mogelijk om te kiezen tussen optimale voorwaarden voor de klant of een optimaal verdienmodel. “Je kunt bijvoorbeeld aangeven dat een tweede slot niet verplicht is. Dat verhoogt ons risico en de premie gaat daardoor omhoog, maar het kan wel. Of je kunt je provisie verlagen, zelfs naar nul, als je dat wilt. Men heeft bij ons totale vrijheid.”
Eén kanaal: alleen via de winkel
FietsCollectief werkt uitsluitend via fietsenwinkels en niet via directe online verkoop. “Bij andere partijen kan een klant later online dezelfde polis afsluiten, zonder dat de winkel er iets aan verdient. Wij hebben één kanaal: de aangesloten winkels. Dat voorkomt frictie en houdt alles duidelijk”, legt Van Dam uit. Het bedrijf zet sterk in op digitale processen. FietsCollectief is gekoppeld aan CycleSoftware en biedt daarnaast een eigen dealer-app voor winkels die werken met andere kassasystemen. “Vooral jonge ondernemers vinden het belangrijk dat alles digitaal en efficiënt verloopt. Wij hebben een moderne portal waarin winkels alles op één plek kunnen terugvinden en volgen”, zegt Van Dam. Later dit jaar wordt ook een preventiepolis geïntroduceerd, waarbij winkels financieel beloond worden voor het nemen van diefstalpreventieve maatregelen. “Als wij besparingen realiseren door middel van preventie, geven we dat terug aan de winkelier. Zo pakken we het diefstalprobleem echt samen aan”, besluit Van Dam.